Article relu par la rédaction Avatacar. Date de publication : 09/11/2026.
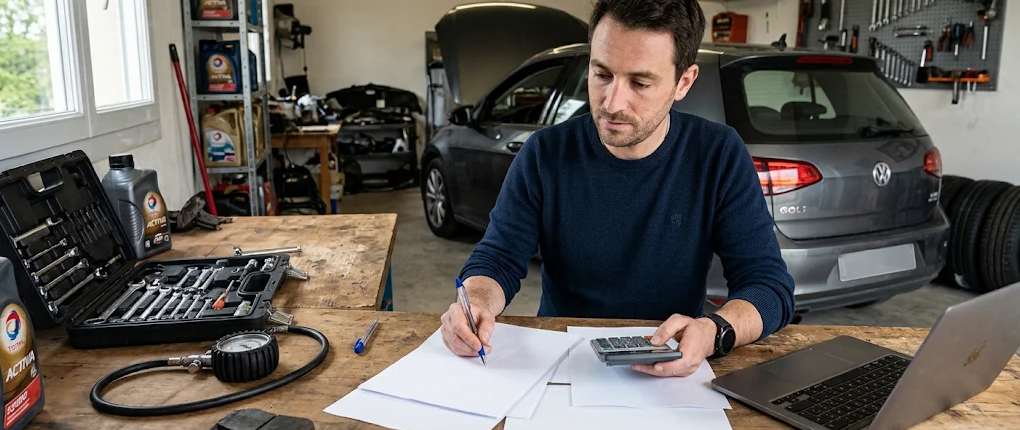
Le prix affiché d’une voiture ne représente qu’une partie du budget nécessaire pour la posséder et l’utiliser. Lors de l’achat d’une voiture, l’assurance, l’entretien, le carburant, le stationnement et les réparations s’ajoutent au prix d’acquisition.
Les anticiper dès le départ évite les mauvaises surprises et aide à construire un budget automobile réaliste.
Quels frais prévoir au moment de l’achat d’une voiture ?
Selon la situation, plusieurs dépenses s’ajoutent au prix d’achat ou au premier apport : les frais administratifs liés au certificat d’immatriculation, d’éventuels frais de financement, etc. Si l’état de la voiture le nécessite, de premiers travaux d’entretien automobile pourront s’appliquer.
Quels frais fixes intégrer dans son budget automobile ?
Les frais fixes reviennent à intervalles réguliers :
- l’assurance auto (obligatoire pour la responsabilité civile). Selon le véhicule, une assurance auto moins chère peut convenir, à condition de vérifier la couverture ;
- le financement éventuel d’un véhicule neuf ou d’une voiture d’occasion ;
- le stationnement ou l’abonnement de parking ;
- les taxes et frais applicables selon le véhicule et la situation.
À côté des frais fixes, les dépenses variables évoluent avec l’usage : carburant ou recharge électrique, péages, trajets plus ou moins fréquents, etc.
Quel budget prévoir pour l’entretien et les réparations ?
Les frais d’entretien d’une voiture constituent un poste régulier : révisions, vidange, remplacement des pneus, entretien des freins, changement de la batterie et des autres pièces d’usure. Le contrôle technique s’y ajoute lorsqu’il est requis. Avec l’âge et le kilométrage, des réparations peuvent aussi devenir nécessaires.
Consultez le carnet d’entretien, tenez compte de l’état réel du véhicule et prévoyez une réserve : un historique bien suivi aide à anticiper les réparations imprévues.
Comment intégrer l’assurance dans le coût total de la voiture ?
L’obligation d’assurance impose au minimum la responsabilité civile : c’est l’assurance obligatoire pour tout véhicule qui circule. Le montant de la cotisation dépend de plusieurs éléments :
- le profil et l’expérience du conducteur ;
- le modèle, la puissance et la valeur du véhicule ;
- l’usage et le kilométrage ;
- le stationnement ;
- les garanties (incluant le vol, l’incendie ou les dommages tous accidents par exemple) ;
- la franchise.
Il est possible de souscrire une assurance auto abordable adaptée à son profil et à ses besoins. Mais attention, une recherche d’assurance auto pas cher ne doit pas faire oublier l’essentiel : le niveau de couverture et le montant de la franchise comptent autant que la cotisation. Le tarif le plus bas n’est pas le meilleur choix dans toutes les situations.
Comment préparer un budget automobile réaliste ?
Une méthode simple suffit :
- additionner les dépenses fixes prévisibles ;
- estimer les coûts d’utilisation ;
- prévoir une réserve pour l’entretien et les réparations ;
- tenir compte de la consommation du véhicule ;
- comparer plusieurs scénarios d’utilisation ;
- réévaluer le budget lorsque les besoins changent.
Conclusion
Le coût réel d’une voiture comprend de nombreuses dépenses. Avant l’achat, il est conseillé de préparer une estimation globale et de conserver une marge pour les réparations imprévues : c’est le meilleur moyen de garder la maîtrise de son budget.
Luko by Allianz Direct, c’est l’assurance en ligne nouvelle génération : 100 % digitale, simple, rapide et transparente. Assureur en ligne du groupe Allianz, leader européen de l’assurance, Luko by Allianz Direct simplifie chaque étape, de la souscription à l’indemnisation.
Luko by Allianz Direct propose une assurance auto en ligne claire et accessible, pour assurer sa voiture et se protéger au quotidien, au juste prix, sans jargon inutile.
